Scambio sul posto: la modalità che fa risparmiare energia
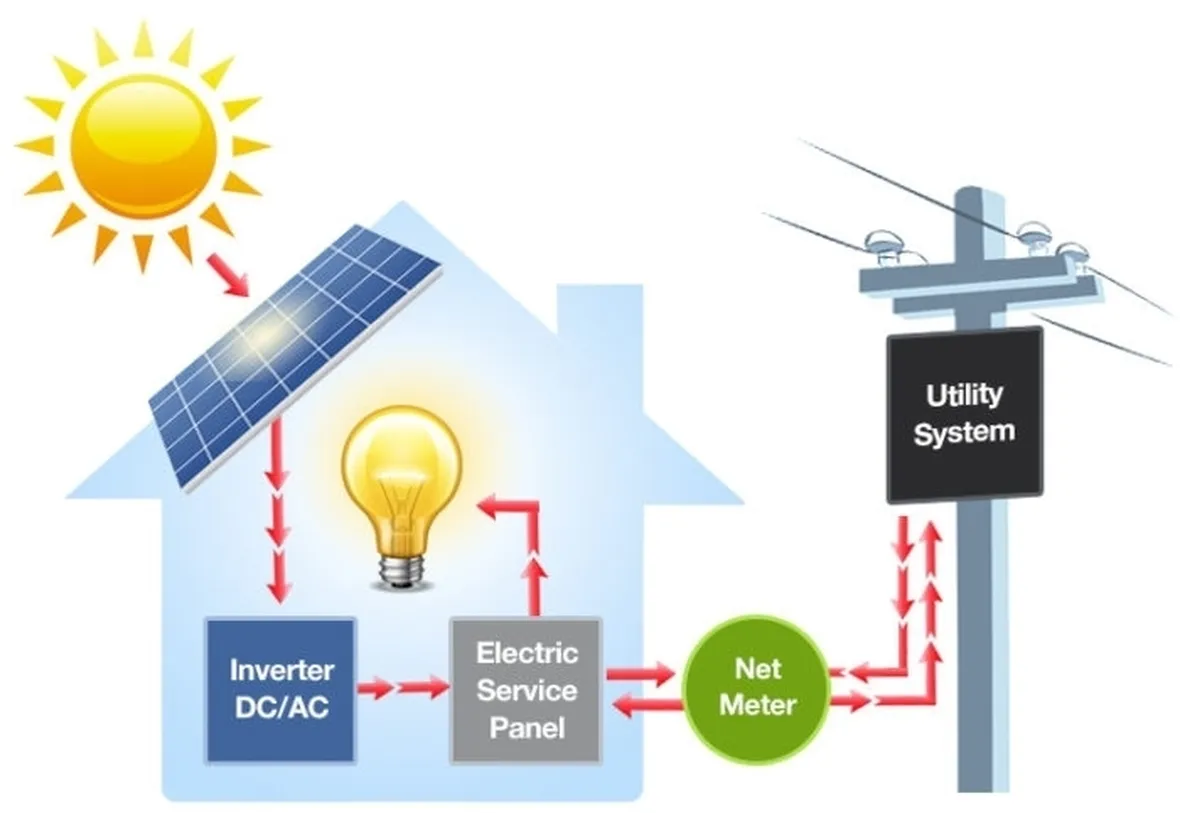
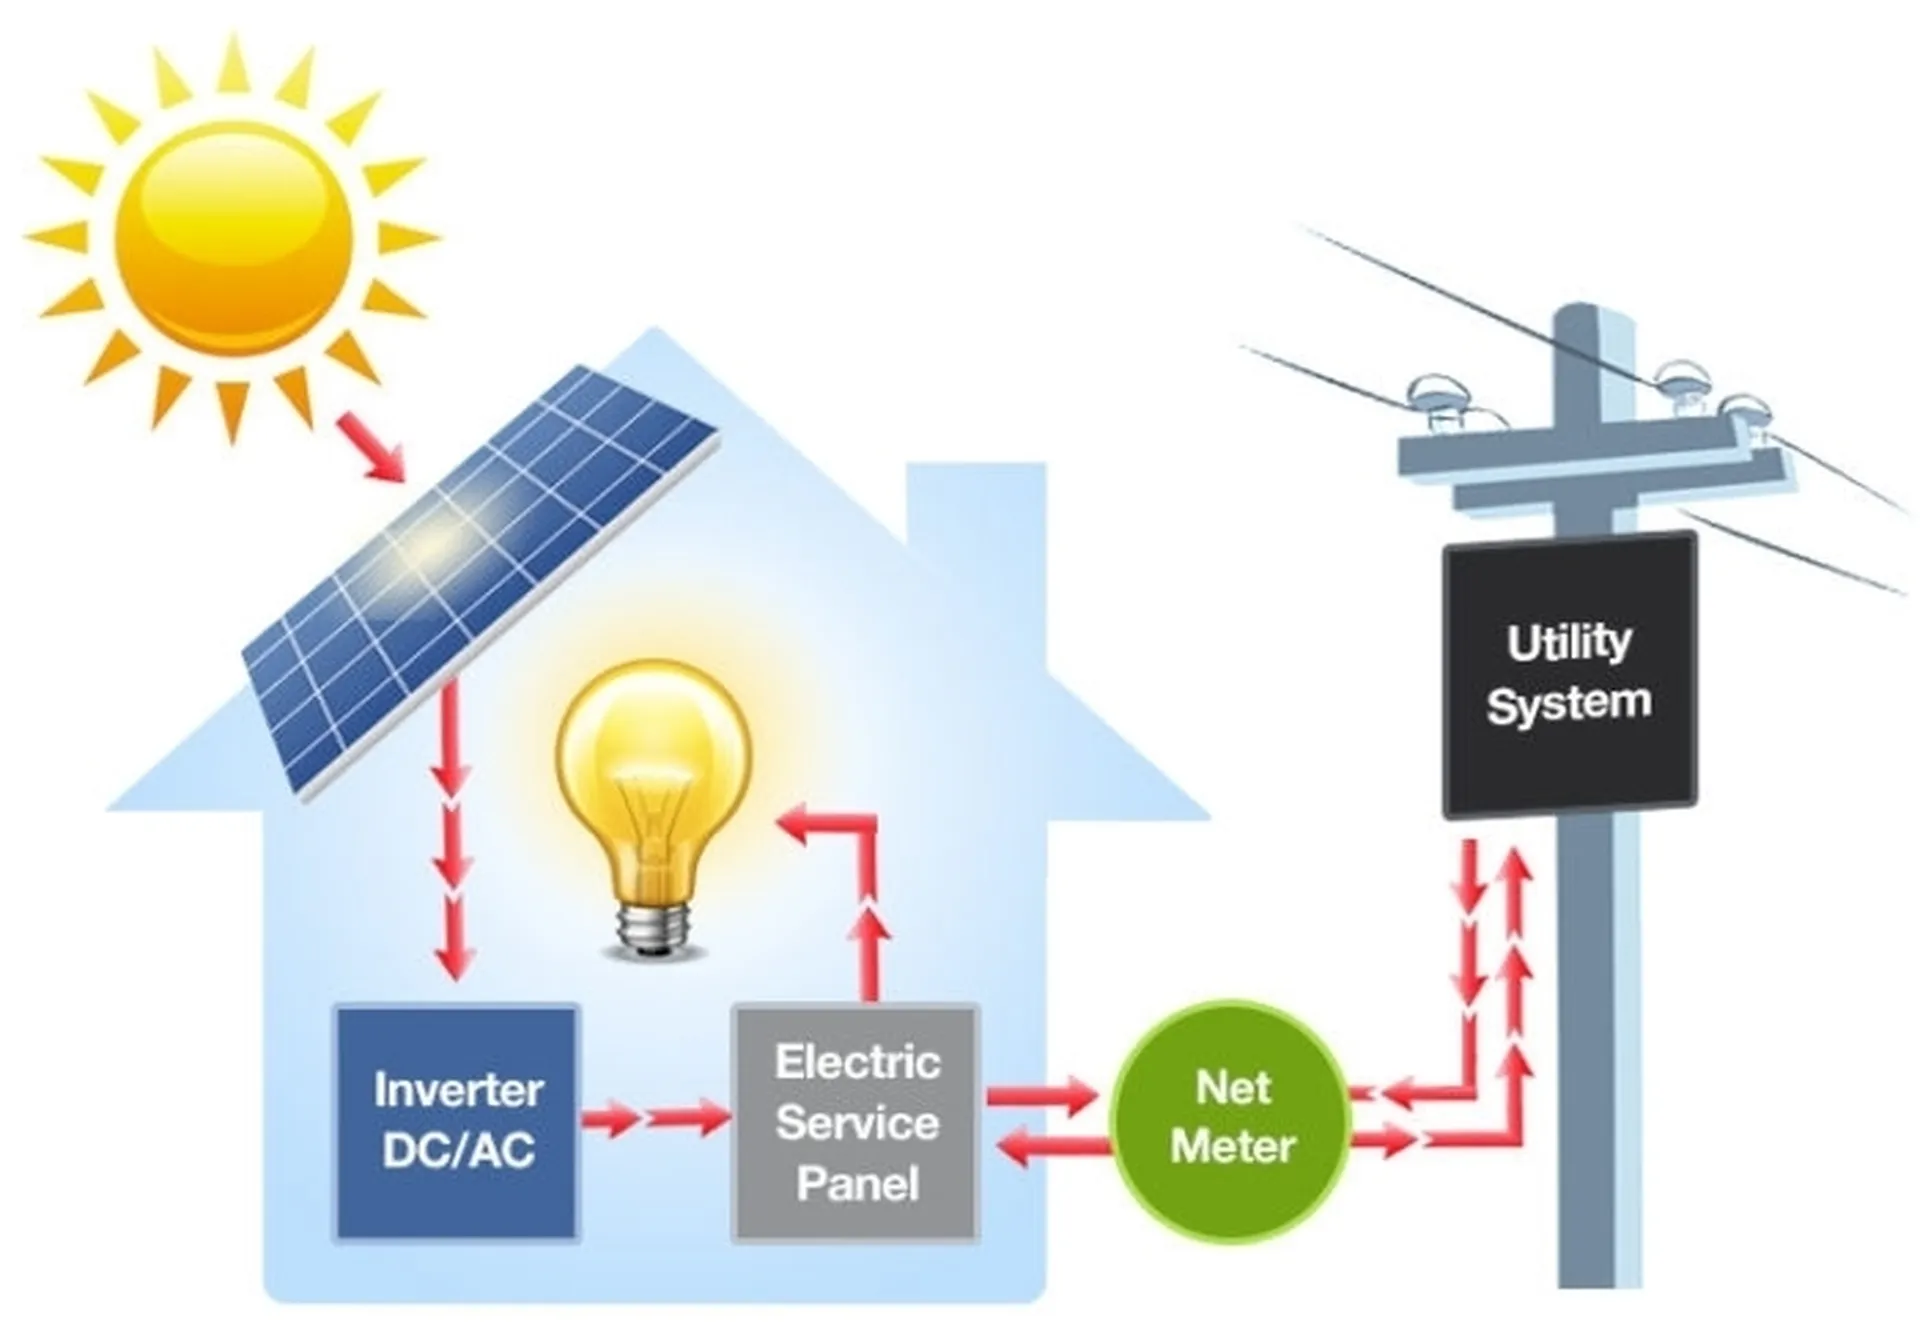
La scelta di installare un impianto fotovoltaico ad utilizzo personale è dettata dalla volontà dell'utente di non disperdere energia, autoconsumando quella prodotta dal proprio impianto. Nel caso del più diffuso impianto "connesso in rete", l'energia prodotta viene in parte consumata dall'utente e in parte distribuita in una rete elettrica che collega più i mpianti fra loro, compreso quello dell'utente. In questo caso, l'energia prodotta viene amministrata dal Gestore dei Servizi Energetici (GSE) attraverso due differenti modalità: il ritiro dedicato (RID), che consiste nella vendita a terzi dell'energia prodotta; oppure attraverso lo scambio sul posto (SSP). Disciplinato dalla delibera n. 570/2012, lo scambio sul posto permette al proprietario di un impianto privato, o Produttore, di conservare l'energia prodotta per utilizzarla in un secondo momento. Nel merito dell'attività svolta dal GSE, esso si occupa di distribuire al Produttore il contributo in conto scambio (CS), ovvero un rimborso delle spese sostenute dall'utente per il prelievo dell'energia elettrica dalla rete.
A chi si rivolge la modalità di scambio sul posto
Lo scambio sul posto è in definitiva una modalità che consente all'utente di valorizzare l'energia prodotta risparmiandola e utilizzandola successivamente. Ma chi può accedere a questo vantaggioso meccanismo? Quali caratteristiche devono possedere gli impianti che ne fanno richiesta ? Possono beneficiare dello scambio sul posto: - i produttori appartenenti a un Altro Sistema Semplice di Produzione e Consumo (ASSPC) che siano anche clienti finali della rete energetica - i produttori titolari di diversi punti di prelievo e immissione anche non appartenenti allo stesso sistema. In questo caso ci si riferisce allo scambio di posto altrove. Possono accedervi tutti gli impianti ad eccezione di quelli aderenti agli incentivi regolati dai Decreti Interministeriali del 5 luglio 2012 (V Conto Energia) e del 6 luglio 2012 (incentivi per le fonti rinnovabili diverse dal fotovoltaico).
Modalità, costi, tempistiche e trattamenti fiscali
Il Produttore che intende aderire alla modalità di scambio sul posto deve presentarne domanda al GSE. Collegandosi al sito www.gse.it e accedendo all'area scambio sul posto, l'utente potrà registrarsi e inviare i dati tecnici richiesti necessari per aderire alla convenzione e sottoscrivere il contratto. La domanda dovrà pervenire entro 60 giorni dalla data desiderata di attivazione dell'impianto. Le tariffe relative all'erogazione del servizio variano in base alla potenza dell'impianto, dal numero di punti di prelievo e dalla quantità di energia elettrica immessa in rete. Il contributo in conto scambio, viene erogato dal GSE sotto forma di acconto semestrale, con conguaglio annuale. Per i soggetti giuridici quali titolari di impresa e lavoratori autonomi, il contributo è soggetto a normale fatturazione IVA inclusa, in quanto costituisce un elemento positivo di reddito. Per le persone fisiche e i soggetti giuridici non fallibili, il contributo non ha alcuna rilevanza fiscale.
Domande frequenti
-
Cos'è esattamente lo scambio sul posto e come funziona nel concreto?Lo scambio sul posto (SSP) è un meccanismo gestito dal GSE che permette ai proprietari di impianti fotovoltaici privati di compensare l'energia immessa in rete con quella prelevata quando l'impianto non produce. Non si tratta di vendere l'energia a un terzo, ma di conservarne il valore economico. L'utente immette energia quando c'è sole e la preleva dalla rete quando ne ha bisogno (es. di notte); il GSE calcola la differenza e eroga un 'contributo in conto scambio' che rimborsa parzialmente le spese sostenute per il prelievo energetico, ottimizzando così il risparmio in bolletta.
-
Chi può accedere allo scambio sul posto e quali impianti sono esclusi?Possono accedere allo SSP i produttori che rientrano nell'Altro Sistema Semplice di Produzione e Consumo (ASSPC) e sono clienti finali della rete. È possibile avere più punti di prelievo e immissione, anche in sedi diverse (scambio altrove). Sono invece esclusi gli impianti che beneficiano degli incentivi storici del V Conto Energia (Decreti del 2012) o degli incentivi per altre fonti rinnovabili diverse dal fotovoltaico. In sintesi, se hai già ricevuto quegli specifici incentivi statali, non puoi aderire contemporaneamente allo scambio sul posto.
-
Come si richiede l'adesione allo scambio sul posto e quali sono i tempi?L'adesione avviene esclusivamente online tramite il portale del GSE, accedendo all'area dedicata allo scambio sul posto. Bisogna registrarsi, compilare il modulo con i dati tecnici dell'impianto e sottoscrivere la convenzione. La domanda va inviata entro 60 giorni dalla data desiderata di attivazione del servizio. Una volta approvata, il GSE inizia a monitorare i flussi energetici e a calcolare i contributi dovuti, assicurando che il rimborso venga erogato correttamente in base ai consumi reali e alle produzioni registrate.
-
Quando e come vengono corrisposti i contributi economici dallo Stato?I contributi in conto scambio vengono erogati dal GSE principalmente sotto forma di acconti semestrali. Alla fine dell'anno solare, avviene un conguaglio definitivo: il GSE verifica l'energia effettivamente scambiata rispetto agli acconti versati e regola la somma dovuta. Questo sistema garantisce un flusso di cassa regolare durante l'anno. È fondamentale tenere traccia dei propri prelievi e immissioni, poiché il calcolo finale dipende strettamente dai dati certificati dagli contatori intelligenti installati presso il punto di connessione alla rete.
-
Ci sono implicazioni fiscali sui soldi ricevuti dal GSE per lo scambio sul posto?Sì, la tassazione varia in base alla natura del titolare dell'impianto. Per le persone fisiche e i soggetti giuridici non fallibili, il contributo in conto scambio non ha rilevanza fiscale, quindi non va dichiarato come reddito imponibile. Al contrario, per le imprese e i lavoratori autonomi, il contributo costituisce un elemento positivo di reddito ed è soggetto a normale fatturazione con IVA inclusa. Questa distinzione è cruciale per la corretta gestione contabile e fiscale del proprio impianto fotovoltaico.